Más allá de la devolución de los fondos y la reversa de los cargos para este cliente, el fallo sienta un criterio fundamental para el ecosistema financiero actual, marcado por el avance de la Inteligencia Artificial (IA) en el cibercrimen.
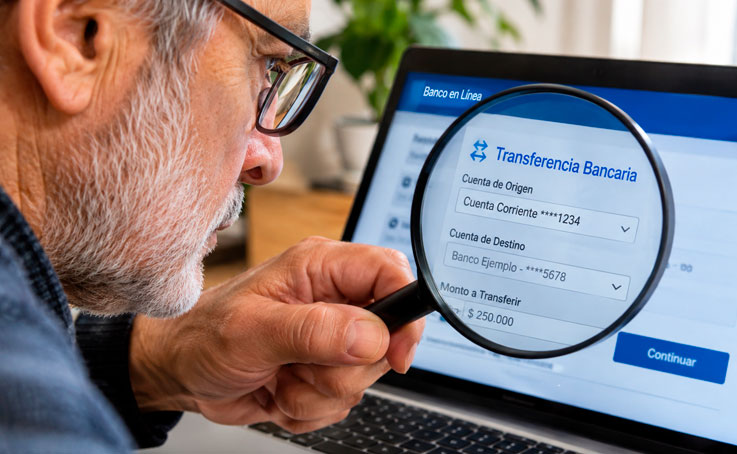
El caso se originó cuando un cliente del Banco de Chile ingresó sus credenciales tras recibir un correo electrónico que aparentaba ser legítimo. Pocos segundos después llegó la notificación oficial de la entidad: se había concretado un pago por $7.356.500 a través del portal de la Tesorería General de la República.
Aunque el afectado contactó de inmediato a su ejecutiva y a los canales de emergencia del banco para desconocer la operación, la respuesta institucional replicó un guion ya habitual en la banca chilena: el banco restituyó el mínimo legal de 35 UF exigido por la Ley N° 20.009, pero demandó al propio cliente ante el Segundo Juzgado de Policía Local de Vitacura, acusándolo de haber actuado con culpa grave al caer en un sitio fraudulento y exigiéndole la devolución del dinero.
Sin embargo, el tribunal no solo rechazó la demanda del Banco de Chile, sino que dejó al descubierto una contradicción clave: la defensa presentó una querella criminal interpuesta por el propio banco ante el 7° Juzgado de Garantía de Santiago. En ese escrito penal, la entidad reconocía haber sufrido una vulneración masiva entre febrero de 2021 y septiembre de 2022, que afectó a al menos 73 clientes bajo exactamente el mismo patrón del botón de pago de la Tesorería, incluyendo al demandado en su nómina de víctimas.
Hoy, los ataques de phishing, la clonación de sitios web, la suplantación de identidad por voz (deepfakes) y los correos fraudulentos han alcanzado un nivel de sofisticación que vuelve casi imposible para un ciudadano promedio distinguir entre una comunicación real y una trampa algorítmica. En este escenario, la sentencia consolida tres pilares jurisprudenciales clave.
Asimetría técnica y carga de la prueba: El fallo reafirma el espíritu de la Ley N° 20.009 y sus modificaciones posteriores: el eslabón más débil de la cadena tecnológica no puede asumir el costo de las brechas sistémicas de una infraestructura bancaria. La Corte de Apelaciones de Santiago revocó la sentencia de primera instancia y, en su decisión de reemplazo, rechazó la demanda presentada por el banco contra el cliente para recuperar los fondos sustraídos en un fraude bancario destinado a realizar pagos a la Tesorería General de la República.
El fin de la presunción automática de negligencia: Que un usuario sea engañado por una interfaz fraudulenta no constituye, por sí solo, «culpa grave». La justicia exige que el banco pruebe una negligencia extrema y aislada del cliente, algo insostenible cuando las técnicas de engaño están diseñadas para burlar la percepción humana estándar.
El deber de resguardo como obligación profesional: Los bancos no son meros intermediarios pasivos; son proveedores profesionales de seguridad financiera. Si la delincuencia utiliza herramientas tecnológicas avanzadas, corresponde a la entidad financiera actualizar sus barreras de detección, el monitoreo de comportamiento y los bloqueos preventivos ante montos inusuales.
En un entorno digital donde los fraudes se automatizan y perfeccionan a diario mediante IA, el mensaje de la Corte de Apelaciones de Santiago es claro: la seguridad bancaria no puede delegarse en la infalibilidad visual del consumidor, sino en la robustez tecnológica de quien custodia su patrimonio.
Con Información de revistaseguridad.cl